


Smart Saver Money Manager
0.00.00 მიმოხილვები
აპის მახასიათებლები
- ვერსია
- 1.0.5
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 1 000 000+
- შემქმნელი
- VINACAPITAL FUND MANAGEMENT JOINT STOCK COMPANY
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android
ეკრანის სურათები
 ანალიზის ავტორი: AppCompare
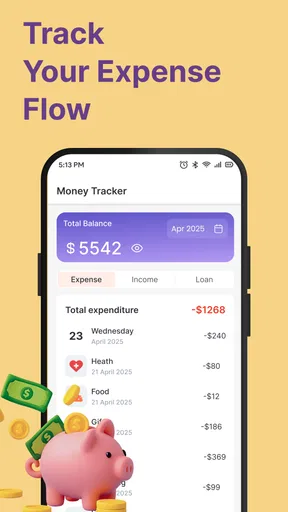
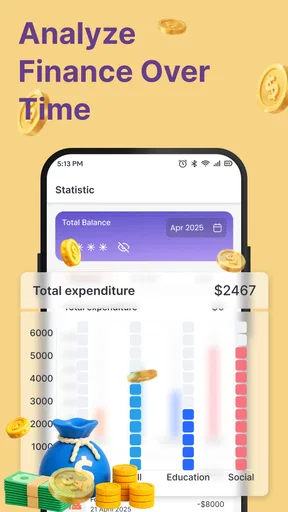
პირადი ხარჯების მოწესრიგება ხშირად რთული ჩანს მანამდე, სანამ ყოველდღიურ ჩანაწერებს პატარა, მართვად ჩვევად არ აქცევ. Smart Saver Money Manager ამ ამოცანას მარტივი ფინანსური აპის სახით უდგება: მისი დანიშნულებაა, ხარჯებს თვალი ადევნო და პირადი ბიუჯეტი უფრო გააზრებულად მართო. ჩემი შეფასებით, ყველაზე მეტად გამოადგება ადამიანს, რომელსაც ფინანსების დაწყებითი აღრიცხვა სურს და არა რთული საინვესტიციო ან საბუღალტრო სისტემა.
რას უნდა ელოდო ყოველდღიური გამოყენებისგან
პირველი მნიშვნელოვანი მოლოდინი ისაა, რომ აპი ბიუჯეტის მართვის ჩვევას გთავაზობს და არა ჯადოსნურ გამოსავალს. ხარჯების დანახვა სასარგებლოა, მაგრამ შედეგი მაინც იმაზეა დამოკიდებული, რამდენად თანმიმდევრულად შეიტან შენს ყოველდღიურ შენაძენებს. თუ ჩანაწერებს მხოლოდ კვირის ბოლოს მიუბრუნდები, წვრილმანი ხარჯები შეიძლება დაგავიწყდეს; თუ მათ გადახდის შემდეგვე მიუთითებ, სურათი უფრო სანდო გახდება.
სწორედ ამიტომ ხარჯების რეგულარული აღრიცხვა აქ უფრო მნიშვნელოვანია, ვიდრე ერთჯერადი მოწესრიგება. აპი შეიძლება გამოგადგეს იმის დასანახად, სად მიდის ფული ყოველდღიურ ცხოვრებაში, თუმცა მისი გამოყენება არ უნდა აგერიოს ფინანსურ რჩევაში ან ყველა გადაწყვეტილების ავტომატურ მართვაში. საბოლოო არჩევანი — რაზე დახარჯო და სად შეამცირო — შენზე რჩება.
ფინანსების კატეგორიაში Smart Saver განსხვავდება იმ მიდგომისგან, როცა ადამიანს მხოლოდ ბანკის ანგარიშის ნაშთი აინტერესებს. ნაშთი გიჩვენებს, რამდენი ფული დაგრჩა, ხარჯების ჟურნალი კი შეიძლება დაგეხმაროს გაიხსენო, როგორ მიხვედი ამ რიცხვამდე. ეს განსხვავება განსაკუთრებით სასარგებლოა, თუ თვის ბოლოს თანხის შემცირება მოულოდნელი გეჩვენება.
ამავე დროს, თუ უკვე იყენებ ცხრილს, სადაც ყველა შენაძენს დეტალურად წერ და საკუთარ წესებს თავად აკონტროლებ, ახალ აპში გადასვლა აუცილებელი არ არის. Smart Saver უფრო გონივრული არჩევანია მათთვის, ვისაც სჭირდება ყოველდღიური ხარჯების დასაწყებად შედარებით მარტივი ციფრული ადგილი და არ სურს აღრიცხვის სისტემა ნულიდან თავად ააწყოს.
ვისთვისაა მოსახერხებელი ეს მიდგომა
აპი განსაკუთრებით შესაფერისია დამწყებისთვის, რომელსაც აქამდე ხარჯების სისტემატურად ჩაწერა არ უცდია. ასევე გამოგადგება, თუ შემოსავალი და გადასახადები დაახლოებით იცი, მაგრამ ხშირად გიჭირს ყოველდღიური მცირე ხარჯების გახსენება. ასეთი ჩანაწერები შეიძლება უფრო ნათლად აჩვენებდეს ჩვევებს, ვიდრე თვის ბოლოს გაკეთებული ზოგადი ვარაუდები.
თუ ოჯახის საერთო ბიუჯეტს რამდენიმე ადამიანი მართავს, წინასწარ დაფიქრდი, როგორ შეინარჩუნებთ ჩანაწერების ერთიანობას. პირადი აღრიცხვა მარტივია, როცა ერთი ადამიანი ყველა ხარჯს თავად ამატებს; საერთო ბიუჯეტში კი საჭიროა შეთანხმება, ვინ რას წერს და როგორ არ ჩაითვალოს ერთი შენაძენი ორჯერ. ეს პრაქტიკული საკითხი აპის არჩევაზე არანაკლებ მნიშვნელოვანია.
არჩევამდე წაკითხვა ღირს

Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად

როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop

Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად

Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ

ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games

eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
დაყენებიდან პირველ ჩანაწერამდე
დაწყებისას ეცადე, ერთდროულად ბევრი რამ არ მოაწესრიგო. პირველივე წუთებში ყველა ძველი შენაძენის აღდგენა შეიძლება დამღლელი აღმოჩნდეს და აპის გამოყენება დაწყებამდეც შეგაწყვეტინოს. უფრო იოლია, დაიწყო მიმდინარე დღიდან და მომდევნო რამდენიმე დღის განმავლობაში ჩაინიშნო ის, რისი გახსენებაც მარტივად შეგიძლია.
სასარგებლო პირველი ნაბიჯია, წინასწარ გადაწყვიტო, რა ჩაითვლება შენთვის ხარჯად. მაგალითად, თუ ერთ დღეს მაღაზიაში პროდუქტებს და საყოფაცხოვრებო ნივთებს ერთად ყიდულობ, დაფიქრდი, გჭირდება მათი ცალ-ცალკე აღრიცხვა თუ ერთი ჩანაწერი საკმარისია. ზედმეტად წვრილი დაყოფა შეიძლება დამღლელი გახდეს, ხოლო ზედმეტად ზოგადი ჩანაწერი ნაკლებად დაგეხმაროს იმის გაგებაში, რაზე იხარჯება თანხა.
მეორე სასარგებლო არჩევანია, ხარჯი შეძლებისდაგვარად გადახდისთანავე შეიტანო. თუ ეს ყოველთვის ვერ ხერხდება, აირჩიე კონკრეტული მოკლე დრო — მაგალითად, საღამოს რამდენიმე წუთი — და იმ დღეს გაკეთებული შენაძენები მაშინ ჩაინიშნე. ეს რჩევა Smart Saver-ის განსაკუთრებულ ფუნქციას არ გულისხმობს; ეს არის სამუშაო წესი, რომელიც ხარჯების ნებისმიერ ჟურნალს უფრო სანდოს ხდის.
აპის შემქმნელია VINACAPITAL FUND MANAGEMENT JOINT STOCK COMPANY. Smart Saver უფასოა, ხოლო მისი მიმდინარე ვერსია არის 1.0.5. ის განკუთვნილია Android 7.0 ან უფრო ახალ სისტემაზე მომუშავე მოწყობილობებისთვის, ამიტომ დაყენებამდე შეამოწმე, შეესაბამება თუ არა შენი ტელეფონი ამ მოთხოვნას. მისი ასაკობრივი შეფასებაა 3+, ხოლო გავრცელების მასშტაბი მილიონზე მეტ ინსტალაციას აღწევს.
პირველი სასარგებლო შედეგი: ერთი ჩვეულებრივი დღე
წარმოიდგინე, რომ სამსახურისკენ მიმავალ გზაზე ყავას ყიდულობ, შესვენებაზე სადილს იხდი, საღამოს კი პროდუქტებს ყიდულობ. ამ სამივე შემთხვევის დამახსოვრება ცალ-ცალკე თითქოს მარტივია, მაგრამ რამდენიმე დღის შემდეგ თანხები და დეტალები ერთმანეთში ირევა. თუ თითოეულ შენაძენს იმავე დღეს მიუთითებ, პირველი მნიშვნელოვანი შედეგი უკვე გაქვს: დღის ხარჯები აღარ არის მხოლოდ ბუნდოვანი შთაბეჭდილება.
შემდეგ შეგიძლია ჩანაწერებს ერთი პრაქტიკული კითხვით მიუბრუნდე: რომელი ხარჯი იყო აუცილებელი და რომელი — სპონტანური? ასეთი გარჩევა არ ნიშნავს, რომ ყველა სასიამოვნო შენაძენი უნდა ამოიღო ბიუჯეტიდან. მიზანი ისაა, დაინახო, რა არჩევანს აკეთებ სინამდვილეში და ემთხვევა თუ არა ის შენს გეგმას. ამ გზით აპი ყოველდღიური დაკვირვების საყრდენად იქცევა და არა უბრალოდ ციფრული ქვითრების გროვად.
კიდევ ერთი სასარგებლო ხერხია, ხარჯების ჩაწერა ერთი კვირის განმავლობაში ისე, რომ ჯერ არაფერი შეცვალო. თუ აღრიცხვას მაშინვე მკაცრ შეზღუდვებს დაუმატებ, შეიძლება ვერ გაარჩიო, რა ისწავლე ჩვევებზე და რა შეიცვალა ახალი წესის გამო. ჯერ დაკვირვება, შემდეგ მცირე კორექტირება — ეს უფრო რეალისტურია მათთვის, ვინც ბიუჯეტირებას პირველად იწყებს.
როცა ჩანაწერებს გადახედავ, ყურადღება მიაქციე განმეორებად შემთხვევებს და არა ერთ უჩვეულო დღეს. მაგალითად, ერთჯერადი დაუგეგმავი შენაძენი შეიძლება ჩვეულებრივ თვეს არ ასახავდეს, მაგრამ ხშირი მცირე გადახდები უფრო მნიშვნელოვანი მინიშნება იყოს. ასეთი განსხვავების დანახვა დაგეხმარება, დასკვნები ერთ შემთხვევაზე არ ააგო.
რა შეიძლება აგერიოს და როგორ აირიდო
დამწყებისთვის ერთ-ერთი ჩვეულებრივი დაბნეულობაა, უნდა ჩაიწეროს თუ არა ყველა პატარა ხარჯი. თუ ბიუჯეტის მიზანია ყოველდღიური ჩვევების გაგება, რეგულარული მცირე შენაძენების გამოტოვება საბოლოო სურათს დაამახინჯებს. მაგრამ თუ ყოველი უმნიშვნელო თანხის ზუსტად აღრიცხვა იმდენად გაწუხებს, რომ აპს აღარ ხსნი, ჯობს ისეთი დეტალების დონე აირჩიო, რომელსაც რეალურად შეინარჩუნებ.
მეორე საკითხია ნაღდი ფულით გადახდილი შენაძენები. ბარათით შესრულებული გადახდა შეიძლება საბანკო ისტორიაში ჩანდეს, მაგრამ პირადი აღრიცხვისთვის მარტო ნაშთის ნახვა საკმარისი არ არის — საჭიროა გახსოვდეს თავად შენაძენის დანიშნულებაც. ნაღდი ფულის გამოყენებისას ეს პასუხისმგებლობა კიდევ უფრო მეტად შენზეა, ამიტომ გადახდის შემდეგ ჩანაწერის დამატება კარგი ჩვევაა.
ხშირად შეცდომას იწვევს თანხის დაბრუნება, გადარიცხვა ან უკვე აღრიცხული შენაძენის ხელახლა შეტანა. სანამ ასეთ ჩანაწერს დაამატებ, შეამოწმე, ნამდვილად ახალი ხარჯია თუ უკვე ჩაწერილი თანხის გადაადგილება. თუ ერთი და იგივე ფულს ხარჯადაც და გადარიცხვადაც აღრიცხავ, შენი წარმოდგენა ბიუჯეტზე შეიძლება მცდარი გახდეს. ეს კონტროლი განსაკუთრებით საჭიროა, როცა ჩანაწერებს რამდენიმე დღის დაგვიანებით აკეთებ.
ასევე ნუ ელოდები, რომ ყველა ადამიანის ფინანსური სურათი ერთნაირად მარტივია. არარეგულარული შემოსავალი, საერთო ოჯახური შენაძენები ან რამდენიმე ვალუტაში გადახდა აღრიცხვას უფრო რთულს ხდის. თუ შენთვის აუცილებელია ამ შემთხვევების ზუსტი, ავტომატური დამუშავება, წინასწარ შეაფასე, რამდენად შეესაბამება აპის მარტივი ყოველდღიური მიდგომა შენს საჭიროებებს; რთული ფინანსური ნაკადებისთვის ცხრილი ან სპეციალიზებული ინსტრუმენტი შეიძლება უკეთესი იყოს.
ჩვევიდან ბიუჯეტის გეგმამდე
როცა ჩანაწერების გაკეთება აღარ გეძნელება, შემდეგი ნაბიჯი მათი პერიოდული გადახედვაა. არ არის საჭირო ყოველდღე ყველა რიცხვზე ნერვიულობა. კვირის ბოლოს რამდენიმე წუთით დაფიქრდი, რომელი ხარჯი იყო მოსალოდნელი, რომელი გაგიკვირდა და არის თუ არა ერთი მცირე ცვლილება, რომლის გამოცდაც მომდევნო კვირაში გინდა.
მაგალითად, თუ ყოველდღე გზაში საჭმლის ყიდვას ამჩნევ, ნუ ივარაუდებ, რომ ერთადერთი გამოსავალია საერთოდ აღარ գնել։ შეგიძლია უბრალოდ წინապես որոշել, კვირის որ օրերին გირჩევნია თან წაღებული საჭმელი და რომელ დღეებში გინდა გარეთ ჭამა։ ამგვარი არჩევანი რეალურ ცხოვრებას უკეთ ერგება, ვიდრე ზედმეტად მკაცრი გეგმა, რომელსაც რამდენიმე დღეში მიატოვებ։
თუ შენთვის მთავარი უკვე არა მხოლოდ ხარჯების ნახვა, არამედ რთული ფინანსური დაგეგმვაა, შეადარე Smart Saver იმ ინსტრუმენტებსაც, რომლებიც დეტალურ კატეგორიებს, მრავალმომხმარებლიან აღრიცხვას ან ცხრილების მოქნილობას გაძლევს. ბანკის აპი უფრო მოსახერხებელი შეიძლება იყოს ანგარიშის ნაშთისა და გადახდების შესამოწმებლად; ცხრილი კი უკეთესია, როცა შენ თვითონ გინდა ფორმულებისა და წესების შექმნა. Smart Saver-ის შესაძლო უპირატესობა დამწყებისთვის უფრო მარტივი დაწყებაა, არა ყველა ამ ალტერნატივის ჩანაცვლება.
Smart Saver Money Manager-ს ფართო აუდიტორიაც იყენებს: მას მილიონზე მეტი ინსტალაცია აქვს, თუმცა პოპულარობა თავისთავად არ ნიშნავს, რომ ყველა მომხმარებლის ჩვევებს მოერგება. აპი უფასოა, ამიტომ ხარჯების აღრიცხვის დაწყება დამატებითი ფასის გარეშე შეგიძლია, მაგრამ ყველაზე მნიშვნელოვანი რესურსი მაინც შენი დრო და თანმიმდევრულობა იქნება.
ვის ვურჩევდი და როდის ავირჩევდი სხვას
მე Smart Saver-ს ვურჩევდი ადამიანს, რომელსაც სურს, პირველად დაიწყოს პირადი ხარჯების ჩაწერა და რამდენიმე კვირაში უფრო ნათლად დაინახოს საკუთარი ყოველდღიური არჩევანი. განსაკუთრებით კარგი პირველი ნაბიჯია, თუ ჯერ არ გჭირდება რთული ფინანსური მოდელი და მზად ხარ შენაძენები თავად აღრიცხო. დასაწყებად ყველაზე იოლი გეგმაა: მიმდინარე დღიდან დაიწყე, ჩანაწერები რეგულარულად დაამატე და პირველი კვირა მხოლოდ დაკვირვებას დაუთმე.
სხვა ვარიანტი ჯობს, თუ გინდა მთლიანად ავტომატური აღრიცხვა, რამდენიმე ადამიანის მიერ ერთდროული მართვა ან რთული, პირადად შენზე მორგებული ანგარიშგება. ასევე შეიძლება არ გამოგადგეს, თუ ხელით შეყვანის აუცილებლობა შენთვის მთავარი დაბრკოლებაა და ჩანაწერების გაკეთებას მუდმივად გადადებ. ამ შემთხვევაში პრაქტიკული გამოსავალია ისეთი საბანკო სერვისის ან ბიუჯეტირების ხელსაწყოს არჩევა, რომელიც შენს ძირითად სამუშაო წესს უკეთ შეესაბამება.
ჩემი საბოლოო შთაბეჭდილებით, Smart Saver Money Manager სჯობს შეაფასო არა დაყენების პირველ წუთებში, არამედ მას შემდეგ, რაც რამდენიმე დღის ჩანაწერს მოაგროვებ და მათგან ერთ რეალურ დასკვნას გამოიტან. აპის ღირებულება იმაშია, რომ ხარჯების შესახებ ვარაუდი დაკვირვებად ჩვევად აქციო. თუ შენთვის ესაა საჭირო, დაიწყე მარტივად და ბიუჯეტში მხოლოდ იმ ცვლილებებს დაუმატე, რომელთა დაცვაც ყოველდღიურ ცხოვრებაში მართლა შეგიძლია.
პლუსები
- ხარჯებისა და შემოსავლების აღრიცხვა ბიუჯეტის უკეთ დასაგეგმად
- ხარჯების კატეგორიებად დაყოფა ფინანსური სურათის გასაგებად
- დანაზოგის მიზნების დასახვა და პროგრესის თვალყურის დევნება
- ბიუჯეტის ლიმიტების გამოყენება ზედმეტი ხარჯვის შესამცირებლად
- ფინანსური ჩანაწერების ერთ სივრცეში მოწესრიგება
მინუსები
- ხელით შეყვანამ შეიძლება ყოველდღიური აღრიცხვა შრომატევადი გახადოს
- არასწორმა ჩანაწერმა ბიუჯეტის სურათი შეიძლება დაამახინჯოს
- ზოგი ფუნქცია შესაძლოა ფასიანი ან გამოწერაზე დამოკიდებული იყოს
- შეტყობინებების სიმრავლე შეიძლება შემაწუხებელი აღმოჩნდეს
- პირადი ფინანსური მონაცემების დაცვა აპის ნებართვებსა და პოლიტიკაზეა დამოკიდებული
ხშირად დასმული კითხვები: Smart Saver Money Manager
რა არის Smart Saver Money Manager და რისთვის გამოიყენება?
Smart Saver Money Manager არის პირადი ფინანსების მართვის აპი, რომელიც მომხმარებლებს ხარჯებისა და შემოსავლების აღრიცხვაში და ბიუჯეტის დაგეგმვაში ეხმარება. მისი საშუალებით შეგიძლიათ ფინანსური ჩანაწერები ერთ ადგილას შეინახოთ, დააკვირდეთ ფულის მოძრაობას და უკეთ გააანალიზოთ, სად იხარჯება თქვენი თანხა. ხელმისაწვდომი ფუნქციები შესაძლოა აპის ვერსიისა და მოწყობილობის მიხედვით განსხვავდებოდეს, ამიტომ ჩამოტვირთვამდე გაეცანით მის ოფიციალურ აღწერასა და მოთხოვნებს.
როგორ უნდა დავამატო შემოსავალი და ყოველდღიური ხარჯები?
როგორც წესი, ფინანსების აღრიცხვისთვის აპში შესაბამისი ჩანაწერის შექმნა და თანხის, თარიღისა და კატეგორიის მითითებაა საჭირო. ხარჯებისა და შემოსავლების ცალ-ცალკე შეყვანა უფრო მკაფიო სურათს ქმნის და შემდგომი შეჯამებების წაკითხვას აადვილებს. თუ აპი კატეგორიების ან პერიოდული ჩანაწერების მართვას გთავაზობთ, შეგიძლიათ ისინი თქვენს საჭიროებებს მოარგოთ. კონკრეტული ნაბიჯები და ავტომატიზაციის შესაძლებლობები მიმდინარე ვერსიაში გადაამოწმეთ.
უსაფრთხოა თუ არა ჩემი ფინანსური ინფორმაციის Smart Saver Money Manager-ში შენახვა?
ფინანსური ჩანაწერები პირადი და მგრძნობიარე ინფორმაციაა, ამიტომ ჩამოტვირთვამდე ყურადღებით შეამოწმეთ აპის კონფიდენციალურობის პოლიტიკა და მონაცემთა უსაფრთხოების შესახებ განმარტებები. გაიგეთ, რა მონაცემებს აგროვებს აპი, ინახება თუ არა ისინი მოწყობილობაზე ან ონლაინ და ვის შეიძლება ჰქონდეს მათზე წვდომა. გამოიყენეთ ტელეფონის ეკრანის დაბლოკვა და არ შეიყვანოთ საბანკო ანგარიშის ან ბარათის მონაცემები, თუ ამის საჭიროება და უსაფრთხოება მკაფიოდ არ არის განმარტებული.
Smart Saver Money Manager უფასოა და შეიცავს თუ არა ფასიან ფუნქციებს?
აპის ჩამოტვირთვის ფასი და შიგნით არსებული შესყიდვები შესაძლოა პლატფორმის, ქვეყნისა და მიმდინარე ვერსიის მიხედვით განსხვავდებოდეს. ჩამოტვირთვამდე შეამოწმეთ მისი გვერდი Google Play-ში ან App Store-ში: იქ უნდა იყოს მითითებული, უფასოა თუ არა აპი და აქვს თუ არა გამოწერა, რეკლამები ან დამატებითი ფასიანი ფუნქციები. თუ საცდელ პერიოდს ან გამოწერას გააქტიურებთ, წინასწარ გაეცანით განახლებისა და გაუქმების პირობებს, რათა მოულოდნელი ჩამოჭრა აიცილოთ.
შემიძლია თუ არა Smart Saver Money Manager-ის გამოყენება ინტერნეტის გარეშე და რამდენიმე მოწყობილობაზე?
ოფლაინ მუშაობა და მონაცემების რამდენიმე მოწყობილობას შორის სინქრონიზაცია კონკრეტული აპის ვერსიის ფუნქციებზეა დამოკიდებული; წინასწარ ნუ ჩათვლით, რომ ორივე შესაძლებლობა ხელმისაწვდომია. თუ ინტერნეტის გარეშე გამოყენება მნიშვნელოვანია, გადაამოწმეთ, ინახება თუ არა ჩანაწერები მოწყობილობაზე და განახლდება თუ არა ისინი კავშირის აღდგენის შემდეგ. რამდენიმე მოწყობილობაზე წვდომის შემთხვევაში შეამოწმეთ, საჭიროა თუ არა ანგარიში ან ღრუბლოვანი სინქრონიზაცია და როგორ ხდება თქვენი მონაცემების დაცვა.


